
सम्पत्ति शुद्धीकरण निवारणमा सहकारीले लापरबाही गर्न नपाउने, अटेर गरे कारबाही
राष्ट्रिय सहकारी नियमन प्राधिकरणले सहकारी संस्थाहरूमा सम्पत्ति शुद्धीकरण तथा आतंकवादी कार्यमा वित्तीय लगानी निवारणलाई प्रभावकारी बनाउन संशोधित मार्गदर्शन जारी गरेको छ। मार्गदर्शनले सदस्य पहिचान, जोखिम मूल्याङ्कन, कारोबार निगरानी, शंकास्पद कारोबार रिपोर्टिङ र AML/CFT अनुपालनलाई कडाइका साथ लागू गर्न सहकारीलाई निर्देशन दिएको छ।

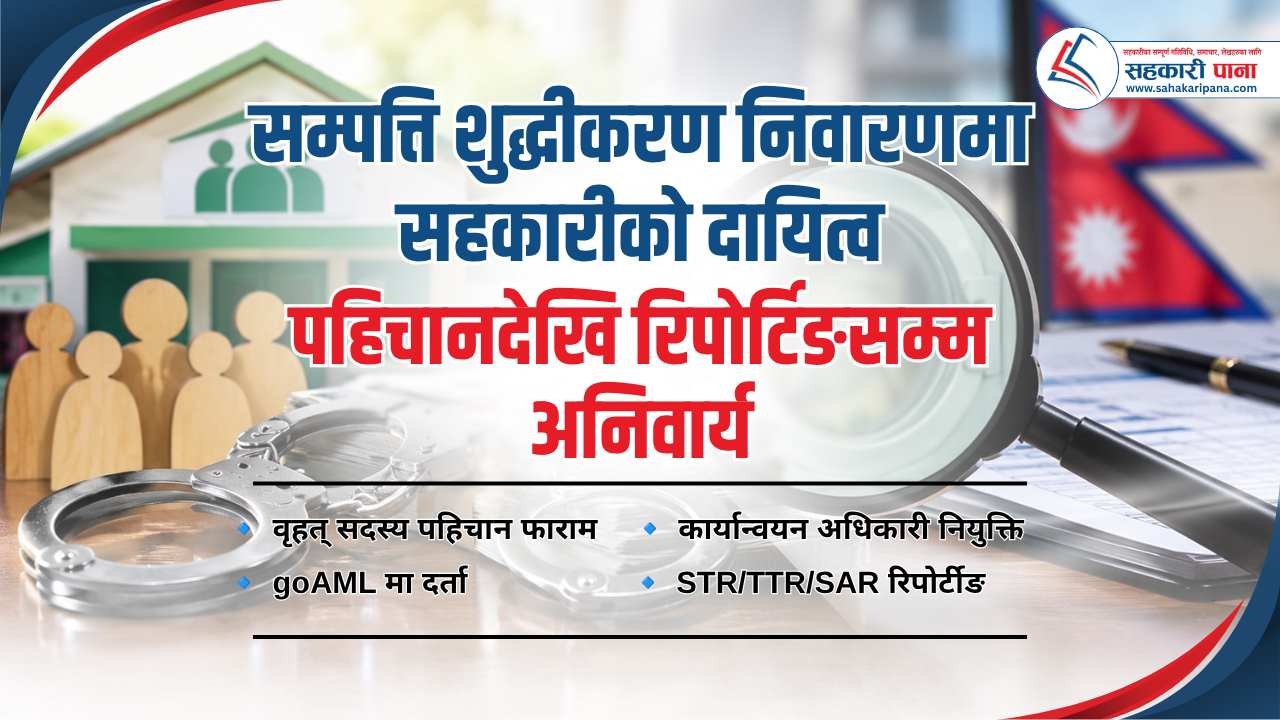
राष्ट्रिय सहकारी नियमन प्राधिकरणले सहकारी संस्थाहरूमा सम्पत्ति शुद्धीकरण तथा आतंकवादी कार्यमा वित्तीय लगानी निवारणसम्बन्धी व्यवस्था थप प्रभावकारी बनाउन संशोधित मार्गदर्शन English भाषामा जारी गरेको छ। प्राधिकरणले २०८३ भदौ २६ गते ‘सम्पत्ति शुद्धीकरण तथा आतंकवादी कार्यमा वित्तीय लगानी निवारण सम्बन्धमा सहकारी संस्थाहरूलाई जारी गरिएको मार्गदर्शन (संशोधित)’ जारी गरेको हो। संशोधित मार्गदर्शनले सहकारी संस्थाहरूलाई सदस्यको पहिचान, कारोबारको निगरानी, जोखिम मूल्याङ्कन तथा शंकास्पद कारोबारको रिपोर्टिङलगायतका विषयमा थप व्यवस्थित हुन निर्देशन दिएको छ। यसको मुख्य उद्देश्य सहकारी क्षेत्रलाई सम्पत्ति शुद्धीकरण, आतंकवादी कार्यमा वित्तीय लगानी तथा अन्य वित्तीय अपराधको जोखिमबाट सुरक्षित राख्नु रहेको छ।
मार्गदर्शनअनुसार सहकारी संस्थाले सदस्यसँग कारोबार सुरु गर्नुअघि सदस्य पहिचान तथा उचित जाँच (MDD/KYM) गर्नुपर्नेछ। सदस्यको पहिचान, ठेगाना, पेशा, आम्दानीको स्रोत तथा कारोबारको उद्देश्यलगायतका विवरण प्रमाणित गरी अद्यावधिक राख्नुपर्ने व्यवस्था गरिएको छ। संस्थाले आवश्यकताअनुसार सदस्यको वास्तविक लाभग्राही (Beneficial Owner) समेत पहिचान गर्नुपर्नेछ। त्यस्तै, सदस्यको कारोबार उसको पेशा, आम्दानी तथा कारोबारको सामान्य प्रकृतिसँग मेल खान्छ वा खाँदैन भन्ने विषयमा संस्थाले निरन्तर निगरानी गर्नुपर्नेछ। अस्वाभाविक वा शंकास्पद कारोबार देखिएमा त्यसको कारण, उद्देश्य तथा रकमको स्रोतबारे थप जाँच गर्नुपर्ने व्यवस्था गरिएको छ। उच्च जोखिमका सदस्य तथा कारोबारमा थप कडाइ गर्नुपर्ने प्राधिकरणको मार्गदर्शनमा उल्लेख छ। उच्च जोखिम भएका सदस्य, कारोबार तथा राजनीतिक रूपमा प्रभावशाली व्यक्ति (PEP) को पहिचान गरी आवश्यकताअनुसार Enhanced Due Diligence गर्नुपर्नेछ। PEP तथा उनीहरूका परिवारका सदस्य र नजिकका सहयोगीसमेत जोखिम मूल्याङ्कनको दायरामा राख्नुपर्ने व्यवस्था गरिएको छ।
सहकारी संस्थाले आफ्नो संस्थामा सम्पत्ति शुद्धीकरण तथा आतंकवादी वित्तीय लगानीको जोखिम पहिचान गर्न संस्थागत जोखिम मूल्याङ्कन गर्नुपर्नेछ। जोखिमका आधारमा आन्तरिक नीति, कार्यविधि तथा नियन्त्रण प्रणाली तयार गरी लागू गर्नुपर्नेछ। त्यसैगरी, संस्थाले AML/CFT सम्बन्धी अनुपालन अधिकारी (Compliance Officer) तोक्नुपर्नेछ। उक्त अधिकारीले संस्थाको AML/CFT सम्बन्धी व्यवस्था कार्यान्वयन भए–नभएको अनुगमन गर्ने, शंकास्पद कारोबारको विश्लेषण गर्ने तथा आवश्यक रिपोर्टिङको व्यवस्था मिलाउने जिम्मेवारी पाउनेछन्।
मार्गदर्शनले शंकास्पद कारोबार देखिएमा वित्तीय जानकारी एकाइ (FIU-Nepal) मा STR/SAR रिपोर्टिङ गर्नुपर्ने व्यवस्थालाई समेत जोड दिएको छ। यसका लागि संस्थाले goAML प्रणालीमार्फत रिपोर्टिङ गर्न सक्ने गरी आवश्यक व्यवस्था मिलाउनुपर्नेछ। शंकास्पद कारोबारसम्बन्धी रिपोर्ट गरिएको जानकारी सम्बन्धित सदस्यलाई जानकारी गराउन नहुने व्यवस्था समेत रहेको छ। त्यस्तै, तोकिएको सीमाभन्दा माथिका कारोबारको Threshold Transaction Report (TTR) गर्नुपर्नेछ। संस्थाले कारोबारसम्बन्धी आवश्यक कागजात तथा अभिलेख सुरक्षित राख्नुपर्नेछ। मार्गदर्शनअनुसार सदस्यको पहिचान तथा कारोबारसँग सम्बन्धित अभिलेख कम्तीमा पाँच वर्षसम्म सुरक्षित राख्नुपर्ने व्यवस्था छ।
सहकारी संस्थाले संयुक्त राष्ट्रसंघको प्रतिबन्ध सूची (UN Sanctions List) तथा लक्षित वित्तीय प्रतिबन्ध (TFS) सम्बन्धी सूचीमा सदस्य तथा कारोबारको जाँच गर्नुपर्नेछ। प्रतिबन्धित वा सूचीकृत व्यक्तिसँग सम्बन्धित सम्पत्ति फेला परेमा आवश्यक प्रक्रिया पूरा गरी रोक्का गर्ने तथा सम्बन्धित निकायलाई जानकारी गराउनुपर्ने व्यवस्था गरिएको छ। यसैगरी, सहकारी संस्थाले कर्मचारी तथा सम्बन्धित जिम्मेवारीमा रहने व्यक्तिको उचित जाँच, AML/CFT सम्बन्धी नियमित तालिम, आन्तरिक अनुगमन तथा शंकास्पद कारोबार पहिचानका लागि Red Flag प्रणाली विकास गर्नुपर्नेछ। प्राधिकरणको मार्गदर्शनले सहकारी क्षेत्रमा हुने अस्वाभाविक कारोबार, सदस्यको आम्दानीसँग मेल नखाने ठूलो कारोबार, कागजातविहीन कारोबार, खाताको असामान्य प्रयोग तथा रकमको स्रोत अस्पष्ट भएका कारोबारलाई विशेष निगरानी गर्नुपर्नेमा जोड दिएको छ। सम्पत्ति शुद्धीकरण तथा आतंकवादी वित्तीय लगानी निवारणसम्बन्धी व्यवस्था प्रभावकारी रूपमा लागू गर्न नसकेमा नियामकीय कारबाहीको जोखिमसमेत रहने भएकाले सहकारी संस्थाहरूले अब यसलाई सामान्य प्रशासनिक प्रक्रिया नभई संस्थाको नियमित वित्तीय अनुपालन प्रणालीकै रूपमा कार्यान्वयन गर्नुपर्ने देखिएको छ।
राष्ट्रिय सहकारी नियमन प्राधिकरणले पछिल्लो समय बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्थाको नियमन, सुपरिवेक्षण तथा वित्तीय अनुशासनलाई प्राथमिकता दिँदै विभिन्न निर्देशन तथा मापदण्ड जारी गर्दै आएको छ। प्राधिकरणको आधिकारिक सूचना केन्द्रमा समेत सम्पत्ति शुद्धीकरण तथा आतंकवादी कार्यमा वित्तीय लगानी निवारणसम्बन्धी संशोधित मार्गदर्शनलाई २६ भदौ २०८३ मा जारी गरिएको दस्तावेजका रूपमा राखिएको छ।
English Summary:
The National Cooperative Regulatory Authority has issued revised guidelines to make anti-money laundering (AML) and counter-terrorist financing (CFT) measures more effective in cooperative institutions. The guidelines require cooperatives to properly identify and verify members, monitor transactions, assess risks, identify beneficial owners and politically exposed persons (PEPs), and conduct enhanced checks on high-risk members and transactions. They must also appoint a compliance officer and conduct institutional AML/CFT risk assessments.
The guidelines also require cooperatives to report suspicious transactions to FIU-Nepal through the goAML system and submit threshold transaction reports where applicable. Records must be maintained for at least five years, and members and transactions must be checked against UN sanctions and targeted financial sanctions lists. Cooperatives are also expected to provide regular staff training, conduct internal monitoring and develop red-flag systems. Failure to properly implement these measures may lead to regulatory action.
https://giwmscdnone.gov.np/media/pdf_upload/AML-CFT01_cx5hsuy.pdf
What's Your Reaction?




 सहकारीपाना संवाददाता
 Rajiv Karna