१३ प्रतिशतको सन्दर्भ ब्याजदर : अब कार्यान्वयनमा कडाइ आवश्यक
सहकारी संस्थाले सदस्यलाई दिने ऋणको अधिकतम सन्दर्भ ब्याजदर असोज १ गतेदेखि १३ प्रतिशत कायम हुने भएको छ। नयाँ दर प्रभावकारी बनाउन ब्याजदर, अतिरिक्त शुल्क र स्प्रेडसम्बन्धी व्यवस्थाको कडाइका साथ कार्यान्वयन तथा अनुगमन आवश्यक देखिएको छ।

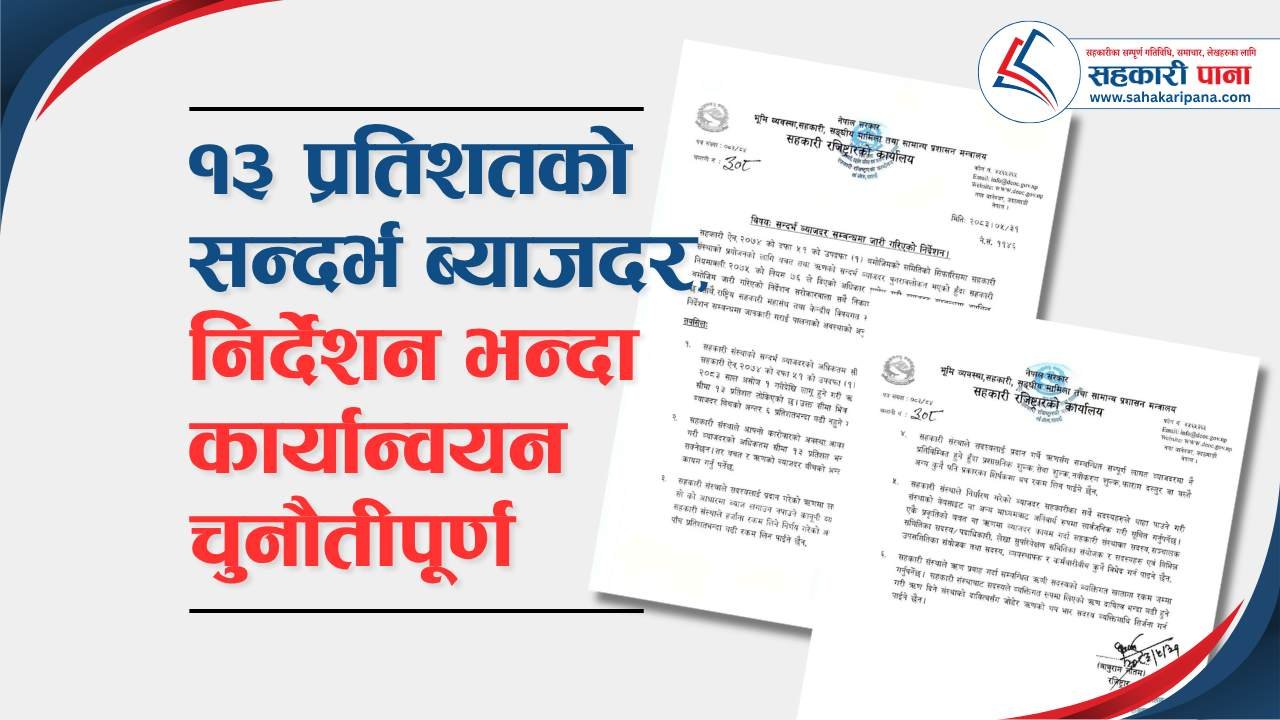
सहकारी संस्थाले सदस्यलाई प्रवाह गर्ने ऋणको अधिकतम सन्दर्भ ब्याजदर २०८३ असोज १ गतेदेखि १३ प्रतिशत कायम हुने भएको छ। सहकारी रजिष्ट्रारको कार्यालयले २०८३ भदौ ३१ गते जारी गरेको निर्देशनमार्फत यसअघि कायम रहेको १६ प्रतिशतको अधिकतम सीमालाई घटाएर १३ प्रतिशतमा झारेको हो। नयाँ व्यवस्थाअनुसार सहकारी संस्थाले आफ्नो कारोबारको अवस्था, लागत, आवश्यकता र औचित्य विश्लेषण गरी १३ प्रतिशतभन्दा कम ब्याजदर निर्धारण गर्न सक्नेछन्। तर बचतमा दिने र ऋणमा लिने ब्याजदरबीचको अन्तर अर्थात् स्प्रेड ६ प्रतिशतभन्दा बढी हुन नहुने व्यवस्था गरिएको छ। साथै ऋणसँग सम्बन्धित प्रशासनिक, सेवा, नवीकरण, फाराम दस्तुरलगायत अतिरिक्त शुल्क लिनसमेत रोक लगाइएको छ।
त्यसैगरी, ऋणमा लागेको ब्याजलाई मूल साँवामा पुँजीकरण गरी पुनः ब्याज लगाउन नपाइने, हर्जाना लिनुपर्ने अवस्थामा असुल हुन बाँकी ब्याज रकमको ५ प्रतिशतभन्दा बढी लिन नपाइने तथा संस्थाले कायम गरेको ब्याजदर सदस्यले स्पष्ट रूपमा थाहा पाउने गरी सार्वजनिक गर्नुपर्ने व्यवस्था गरिएको छ। सन्दर्भ ब्याजदर घटाएर १३ प्रतिशतमा कायम गरिनु आफैंमा महत्वपूर्ण नियामकीय कदम हो। तर निर्देशन जारी हुनु मात्र पर्याप्त हुँदैन। यसको वास्तविक प्रभाव कार्यान्वयन र अनुगमन कति प्रभावकारी हुन्छ भन्ने कुराले निर्धारण गर्नेछ। पछिल्लो समय सहकारी क्षेत्रमा तरलता पर्याप्त रहेको र कतिपय संस्थामा लगानीयोग्य रकम थुप्रिएको चर्चा हुँदै आएको छ। सहकारी सस्थाहरुले प्रकाशन गरेका रिपोर्टले समेत कतिपय सहकारीमा तरलता थुप्रिएको र लगानीको तावरण आवश्यक रहेको उल्लेख गरेको छ। यस्तो अवस्थामा पनि सदस्यलाई ऋण दिँदा सन्दर्भ ब्याजदरभन्दा माथि ब्याज असुल गर्ने, ब्याजबाहेक विभिन्न शीर्षकमा अतिरिक्त शुल्क लिने वा अन्य माध्यमबाट ऋणको लागत बढाउने प्रवृत्ति देखिए त्यसले नयाँ निर्देशनको मर्ममाथि नै प्रश्न उठाउँछ। १३ प्रतिशत अधिकतम सीमा हो, अनिवार्य दर होइन। संस्थाको वित्तीय अवस्था र लागतअनुसार सोभन्दा कम दरमा ऋण प्रवाह गर्न सकिने व्यवस्था स्वयं निर्देशनले गरेको छ। त्यसैले तरलता पर्याप्त भएको अवस्थामा संस्थाहरूले लागत र वित्तीय अवस्थाको यथार्थ विश्लेषण गर्दै सदस्यलाई प्रतिस्पर्धी र पारदर्शी दरमा सेवा दिन सक्ने अवस्था सिर्जना हुनुपर्छ।
सहकारी क्षेत्रभित्र हजारौं संस्था सदस्यको आर्थिक तथा सामाजिक विकासमा केन्द्रित भएर सञ्चालन भइरहेका छन्। तर केही संस्थाले नियामकीय व्यवस्था पालना नगर्ने वा सदस्यबाट अनुचित रूपमा बढी लागत असुल्ने अवस्था भए त्यसको नकारात्मक प्रभाव भने सिङ्गो सहकारी अभियानमाथि पर्न सक्छ।
यसअघि पनि सन्दर्भ ब्याजदरभन्दा माथि ऋणको ब्याज लिइएको विषय सार्वजनिक बहसमा आएको थियो। अब १३ प्रतिशतको नयाँ सीमा लागू भएपछि यस्ता गुनासाको तथ्यमा आधारित छानबिन र प्रभावकारी नियमन झनै आवश्यक देखिन्छ। नियामक निकायले सबै संस्थालाई एउटै मापदण्डमा राखेर नियमित अनुगमन, ब्याजदरको परीक्षण, सदस्य गुनासोको सुनुवाइ तथा उल्लङ्घन गर्ने संस्थामाथि आवश्यक कारबाही गर्नुपर्ने देखिन्छ। विशेषगरी संस्थाले वेबसाइट वा सार्वजनिक माध्यममा प्रकाशित गरेको ब्याजदर र सदस्यबाट वास्तविक रूपमा असुल गरेको ब्याज तथा शुल्कबीच मिलान गर्ने प्रणाली प्रभावकारी बनाउन आवश्यक छ।
रजिष्ट्रारको कार्यालयले जारी गरेको निर्देशन कार्यान्वयनका लागि सरोकारवाला निकायलाई आग्रह गर्नुका साथै राष्ट्रिय सहकारी महासंघ तथा केन्द्रीय विषयगत सहकारी संघहरूलाई आफ्ना सदस्य संस्थामा निर्देशनको पालना भए–नभएको अनुगमन गर्नसमेत आग्रह गरेको छ। सहकारी क्षेत्रमा अहिलेको आवश्यकता सबै संस्थालाई एउटै दृष्टिले हेरेर दोषारोपण गर्नु नभई नियम पालना गर्ने संस्थालाई प्रोत्साहन र नियम उल्लङ्घन गर्ने संस्थालाई प्रभावकारी नियमन गर्नु हो। १३ प्रतिशतको नयाँ सन्दर्भ ब्याजदरले सदस्यलाई राहत दिने अपेक्षा गरिएको छ। तर यसको उद्देश्य पूरा गर्न नियामक निकायले कागजी निर्देशनमा मात्र सीमित नरही वास्तविक कारोबारको अनुगमन गर्नुपर्छ। संस्थाहरूले पनि तरलता, लागत, लगानी र सदस्यको हितलाई आधार बनाएर जिम्मेवार ब्याजदर नीति अवलम्बन गर्न आवश्यक छ।
English Summary:
The maximum reference interest rate on loans provided by cooperatives to their members will be set at 13% from October 1, 2026 (Asoj 1, 2083). The Office of the Cooperative Registrar reduced the previous ceiling of 16% through a directive issued on September 17, 2026 (Bhadra 31, 2083). Cooperatives may set rates below 13% based on their operating conditions, costs, needs and justification, while the spread between deposit and lending rates cannot exceed 6%. Additional charges such as administrative, service, renewal and form fees related to loans are also prohibited. The directive further bars capitalization of loan interest, caps penalties at 5% of outstanding interest, and requires institutions to publicly disclose their applicable interest rates.
Reducing the reference rate to 13% is an important regulatory step, but its effectiveness will depend on implementation and monitoring. With liquidity reportedly adequate and some cooperatives holding excess investable funds, institutions should assess their actual costs and financial position and offer members competitive, transparent rates rather than raising borrowing costs through excessive interest or additional fees. Regulators need to strengthen regular monitoring, interest-rate verification, complaint handling and action against violations, including comparing publicly disclosed rates with the actual interest and fees charged to members. The focus should be on encouraging compliant institutions while effectively regulating those that violate the rules, so that the new 13% ceiling can provide meaningful relief to cooperative members.
What's Your Reaction?




 सहकारीपाना संवाददाता